宮本志穂税理士事務所
宮本志穂
- 保有資格
- 税理士試験官報合格:簿記論・財務諸表論・法人税法・所得税法・相続税法、宅建士
2026年03月19日
ご相談者さま:50代女性(長女)
被相続人:お父さま
主な財産:ご自宅不動産(約600万円)、有価証券(約5,000万円)
相続人:お母さま(70代・要介護認定)、長女(ご相談者さま)、次女
お父さまがお亡くなりになり、長女であるご相談者さまが、お母さまと妹さまを代表してご相談にいらっしゃいました。遺産はお父さま名義のご自宅不動産と、長年運用されていた有価証券(約5,000万円)でした。
お母さまはご高齢で要介護認定を受けており、ご相談者さまが日々の介護支援と慣れない相続手続きの両方を抱え込んでいらっしゃいました。
「手元の預貯金が少ないため、父が遺した有価証券を慌てて売却して納税資金を作るべきか」「今後の母の施設入所や介護費用を考えると、1円でも手元に現金を残したい」と強い経済的不安を感じていたそうです。
「障害者手帳はないのですが、要介護の母がいる場合、税金を抑える制度はないでしょうか」と切実な思いで当事務所へご相談くださいました。
初回の面談で、「お母さまのこれからの生活資金を最優先に守るため、使える制度を一つずつ確認しましょう」とお声がけし、以下の2点を中心にお話を進めました。
① 市区町村発行の「障害者控除対象者認定書」の活用
お母さまは障害者手帳をお持ちではありませんでしたが、要介護認定を受けている65歳以上の方であれば、市区町村長から「障害者控除対象者認定書」の交付を受けることで、税法上の障害者控除を受けられる可能性があります。
② 実務の最重要ポイント:長女の税額から差し引く「引き継ぎ控除(相続税法第19条の4第2項)」の適用
お母さま自身は「配偶者の税額軽減」により元々相続税が0円になる見込みでした。しかし、障害者控除は「障害者本人の税額から引ききれなかった控除残額を、その人を扶養する他の相続人(本件では長女)の相続税額から直接差し引くことができる」という極めて重要な規定があります。
当事務所より、役所への認定申請手順をご案内するとともに、本制度の適用による具体的な減税シミュレーションを作成してご提示しました。
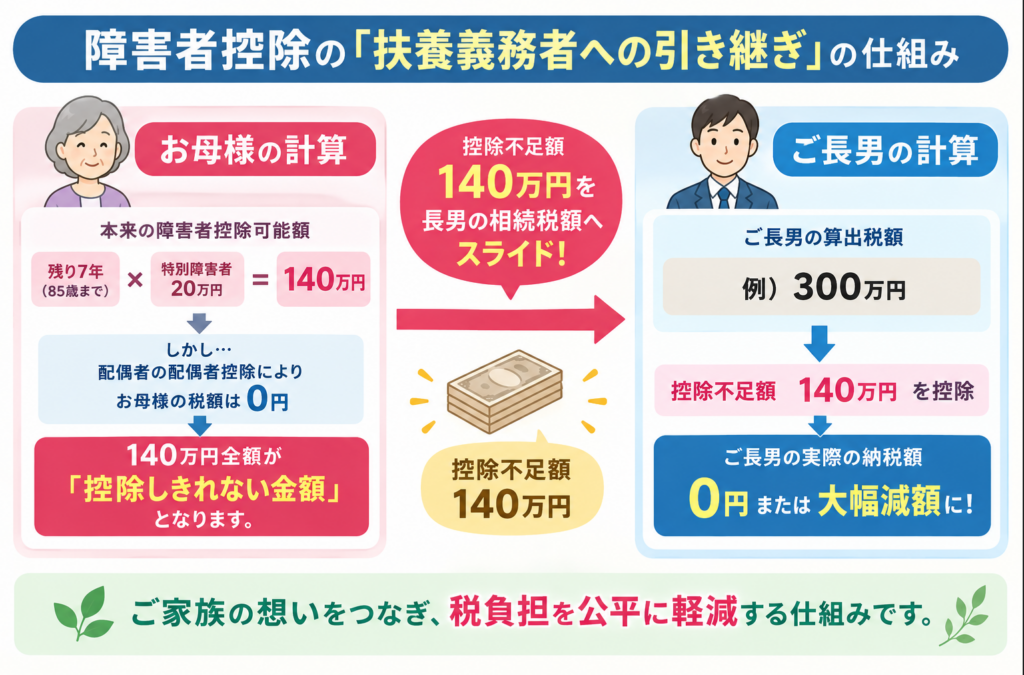
※相続税の障害者控除の要件と控除額
※市区町村の認定基準により、要介護認定の内容(自立度等)に応じて「一般」か「特別」かが判定されます。
ご相談者さま(長女)が速やかに市区町村で「障害者控除対象者認定書(特別障害者)」を取得してくださったおかげで、控除額を全額長女の相続税額から差し引く申告を行いました。
その結果、長女が負担すべき相続税額をゼロ(または大幅圧縮)に抑えることができ、お父さまが遺された有価証券を慌てて安値で売却することなく、そのまま大切な資産として引き継ぐことができました。
手続き完了後、ご相談者さまからは次のような温かいお言葉をいただきました。
「障害者手帳がないので諦めていましたが、宮本先生が母の介護認定に気づき、認定書の手続きだけでなく『子供の税金から引ける』という法律の仕組みを教えてくださったおかげで、税金が劇的に軽くなりました。有価証券を売らずに済み、浮いた現金を今後の母の施設入所費用に充てられるため、肩の荷が下りました」
相続税の申告実務では、財産の評価減だけでなく、ご家族の生活実態に合わせた税額控除を「漏れなく、最も有利な形で適用できるか」が成否を分けます。
特に、要介護状態の親御さまがいらっしゃる場合、「障害者手帳がないから関係ない」「配偶者控除で母は非課税だから意味がない」と思い込み、障害者控除の引き継ぎを見落としてしまうケースが少なくありません。都内の不動産をお持ちの方や総資産が1億円を超えるご家庭では、控除枠を使い切ることで数百万円以上のキャッシュを手元に残せるケースも珍しくないのです。
ご家族の介護状況や生活の不安は、適切な税金対策を行うための極めて重要な手がかりです。「うちも使えるかもしれない」と少しでも思われたら、ご自身だけで判断なさらず、申告期限を迎える前に当事務所へお気軽にご相談ください。ご家族皆さまのこれからの暮らしと大切な財産を守るため、親身にサポートします。
宮本志穂税理士事務所
宮本志穂
相続のお悩みを無料相談でお聞かせください

相続税申告の要否判定から、税額計算、相続税申告書の作成・提出までをサポートします。

面倒な戸籍収集や財産調査、遺産分割協議書の作成をサポートします。

遺産分割協議書の作成から預金の名義変更まですべてをサポートします。
日本橋で
相続・遺言に関する
ご相談は当事務所まで
