宮本志穂税理士事務所
宮本志穂
- 保有資格
- 税理士試験官報合格:簿記論・財務諸表論・法人税法・所得税法・相続税法、宅建士
2026年08月18日
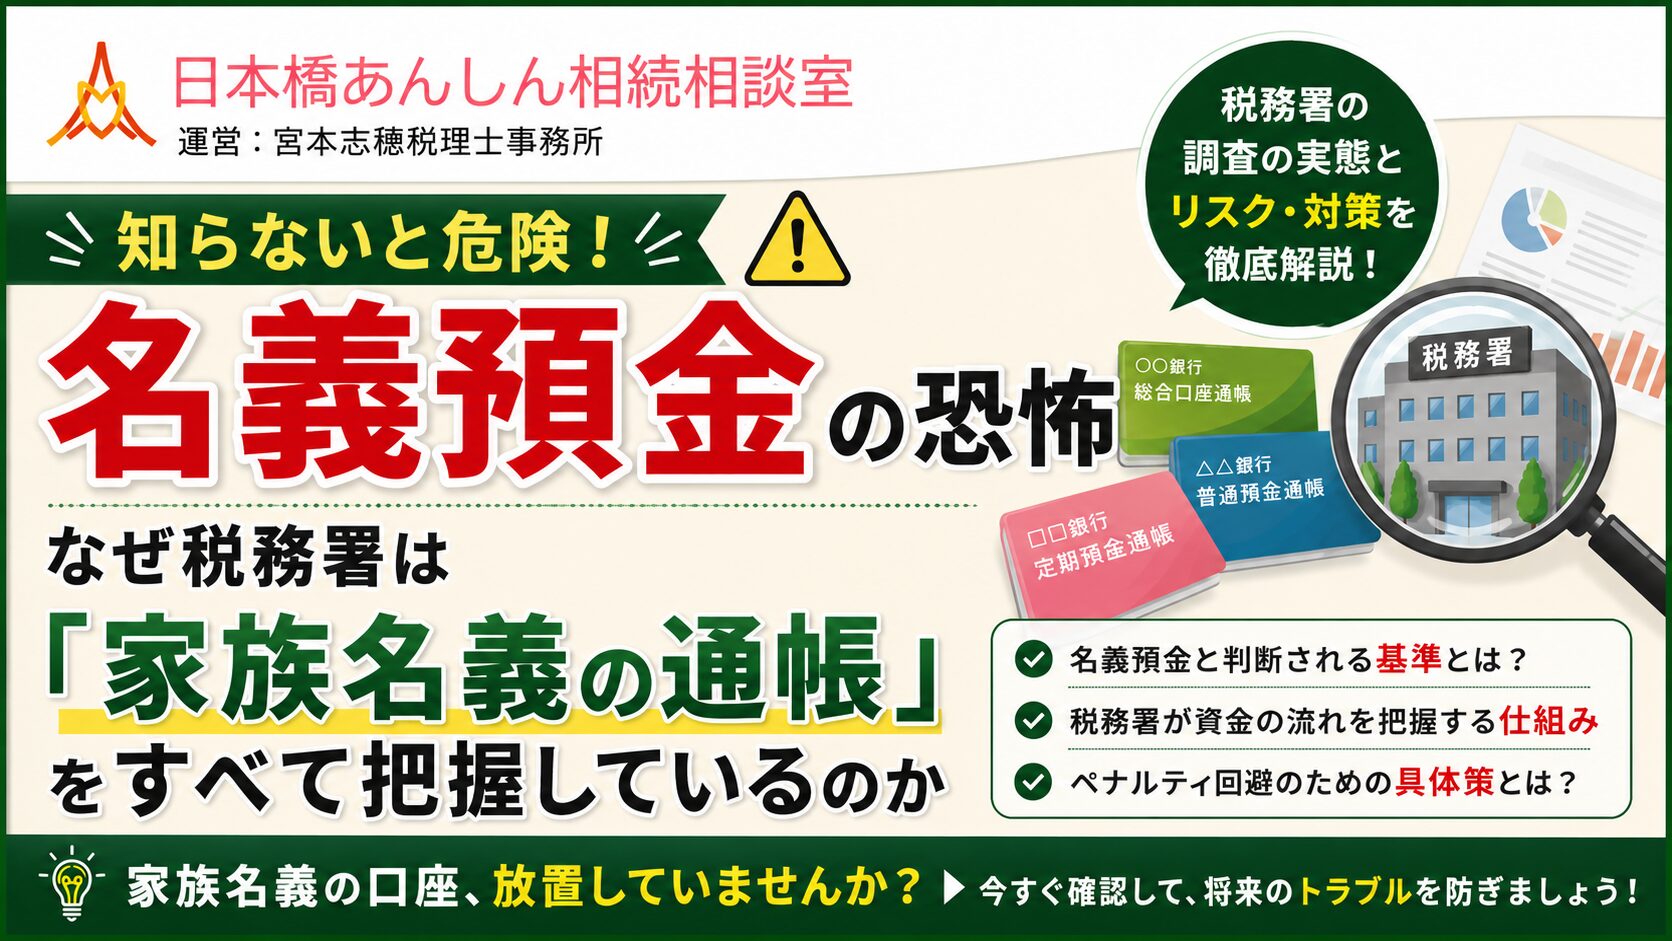
妻や子のために貯めたお金を守る、正しい判定基準と生前対策
「家族のために良かれと思って、妻や子どもの名義で口座を作り、長年少しずつお金を移してきた」
こうしたご相談は非常に多いです。しかし、相続が発生した際、その口座が税務署に「ご主人の財産ですね」とみなされ、莫大な相続税の対象とされるケースが後を絶ちません。これがいわゆる「名義預金」です。
名義預金とは、口座の名義人が配偶者や子ども・孫になっていても、資金の出所(原資)や管理実態から実質的に被相続人(亡くなった方)の財産であると税務署から判定される預金のことです。
都心部に不動産や有価証券などの豊かな資産をお持ちのご家族ほど、名義預金が加算された際の税率の跳ね上がりは深刻な問題となります。
本稿では、税務署がなぜ家族の通帳まで把握できるのかという仕組みから、明確な判定基準、そして税理士と行政書士の双方向からリスクを根絶する生前対策まで、分かりやすく解説します。
💡30秒でわかる!この記事のポイント
| ・「名義」ではなく「実態」で判断される: 口座の名義が妻や子であっても、「誰のお金か(原資)」「誰が管理しているか」によって、税務上は被相続人の財産(名義預金)とみなされます。 ・税務署は過去10年以上の金融機関データを把握: 2026年9月に始動する次世代国税総合管理システム(KSK2)により、税務署の監視網はさらに強化されます。高度なAI解析と強力な照会権限のもと、家族間の不自然な資金移動や名義預金の疑いは、過去10年以上にわたって厳しくチェックされると考えます。 ・税務(税理士)×法務(行政書士)での予防が不可欠: 贈与契約書の作成や銀行振込による証拠化に加え、行政書士による「家族信託契約書」や「遺言書作成サポート」を活用することで、名義預金と疑われるリスクを法的に防ぎます。 |
「家族名義の口座なのだから、税務署に知られるはずがない」という思い込みは極めて危険です。国税庁は全国の税務署をネットワークで結ぶ「国税総合管理(KSK)システム」を運用しており、過去の申告実績、不動産の売買履歴、保有株式、支払調書などを一元管理しています。
さらに、税務署は金融機関に対して強力な質問検査権を持っています。相続が発生すると、被相続人本人だけでなく、配偶者や子ども、孫にいたるまで、過去10年以上にわたる口座の入出金履歴を細かく照会・分析します。
 |
【最新税務トピックス】2026年9月24日スタートの「KSK2」で何が変わる? 国税庁の基幹システムは、2026年9月24日より次世代型の「KSK2」へと進化します。AIを活用した高度なデータ解析や税目横断でのデータベース統合が導入されることで、これまで調査官の目だけでは網羅しきれなかった「家族口座をまたぐ細かな資金移動」や「収入に見合わない不自然な預金増加」が自動検知される仕組みが整います。 「昔のことだから分からないだろう」という自己判断は、新システムの導入によっていっそう通用しなくなると捉えておくことが重要です。 |
税務調査において、調査官が最初に目を付けるのが以下のパターンです。
長年コツコツと貯めてきたお金であっても、その資金の出所(原資)が被相続人の収入である場合、税務署は「名義を借りているだけの被相続人の財産」と判断します。
税務署が「名義預金か否か」を判断する際、単なる感情論ではなく、以下の3つの客観的基準に基づいています。
その口座に入っているお金を、誰がどのようにして稼いだのかが問われます。妻や子ども自身が働いて得た給与や、親族からの正規の相続・贈与によるものでなければ、原資は出資者(被相続人)にあると判定されます。
口座の名義人である妻や子どもが、その通帳や実印、キャッシュカードの保管場所を知り、自由に引き出せる状態にあったかが重要です。通張や印鑑が被相続人の金庫に保管されていた場合、管理権限は被相続人にあったとみなされます。
民法上、贈与は「あげます」「もらいます」という双方向の意思表示の合致(契約)により成立します。名義人が口座の存在すら知らなかった場合、贈与は成立しておらず、完全に名義預金と判定されます。
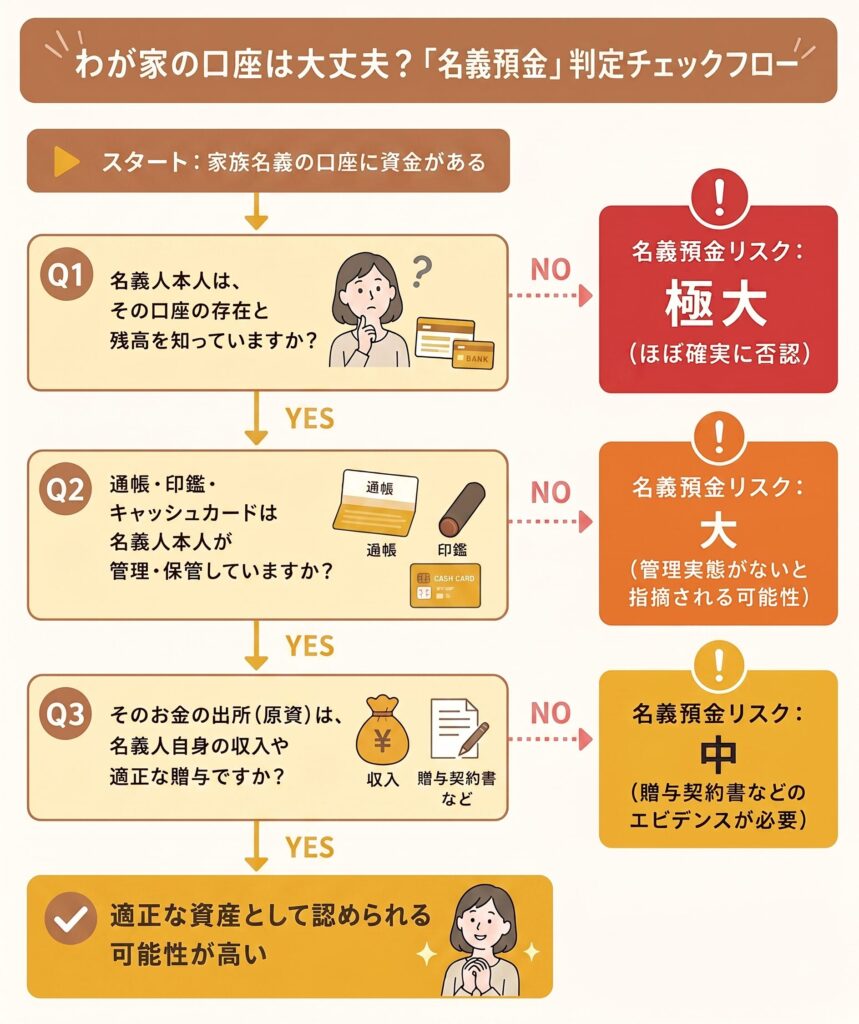
税務調査で名義預金と認定された場合、その預金は被相続人の相続財産に遡って加算されます。
それにより生じるペナルティは以下のとおりです。
都心部に評価額1億円以上の土地・収益不動産をお持ちの方の場合、名義預金として数千万円が再加算されることで、適用される相続税の構造そのものが高税率の区分へ跳ね上がることがあります。
「数千万円の預金が漏れていただけで、税負担が何千万円も増えてしまった」という事態を防ぐためにも、事前のアクションが欠かせません。
2024年(令和6年)1月1日以降の贈与より、相続開始前の生前贈与を相続財産に加算(持ち戻し)する期間が「3年」から「7年」へと段階的に延長されました。
「どうせ過去の贈与が遡って課税されるなら、名義預金のままでも同じでは?」と誤解されるケースが少なくありません。しかし両者には決定的な違いがあります。
| 比較項目 | 正当な生前贈与 | 名義預金 |
|---|---|---|
| 贈与の成立(契約) | 「あげた・もらった」双方の合意あり | 合意なし(名義人が口座の存在を知らない等) |
| 通帳・印鑑の管理 | 名義人本人が管理・自由に使用 | 被相続人(親等)が金庫等で管理 |
| 相続発生時の加算 | 相続開始前7年以内の贈与額 | 時効なし(過去数十年前でも全額加算) |
| 税務上のリスク | 適切に申告していればペナルティなし | 追徴課税+過小申告加算税・重加算税 |
|
生前贈与が「正当」と認められるためには、契約・管理・申告のすべてが適切に行われていることが重要です。 |
当事務所では、税理士としての「厳格な税務調査対策」に加え、併設する行政書士事務所として「法的なエビデンス構築」をワンストップで提供しております。
名義預金と疑われないためには、生前贈与の事実を客観的証拠として残すことが鉄則です。
単なる現金移動ではなく、親の認知症対策や将来の遺産分割までを見据える場合、「家族信託」や「遺言書」の活用が極めて有効です。
📌 よくあるご質問(Q&A)
| Q. 子どもの頃に親が作ってくれた郵便貯金口座。子どもが成人して独立した後は、子ども自身に通帳を渡し、自分で管理させていれば名義預金になりませんか?
A. 成人後に通帳・印鑑を本人に渡し、本人自身の管理下に置いた時点から「実質的な贈与」が成立したとみなされるケースもあります。ただし、過去に遡って安全を確実なものにするためには、現在の残高について「いつ、誰から贈与を受けたか」の認識を本人と共有し、必要に応じて過去の資金移動に関する確認書を法的に整えておくことをお勧めします。 |
| Q. 過去に家族名義の口座へ資金を移してしまっており、名義預金と言われそうです。今からでも解消できる対策はありますか?
A. 十分に対処可能です。最も確実で安全な方法は、一度その資金を本来の所有者(親)の口座へ「組み戻す(送金し直す)」ことです。 |
家族の将来を想い、コツコツと蓄えてきた資産が、知識の不足によって「名義預金」と指摘され、多額のペナルティを課されることはあまりにも忍びないことです。
「名義預金かどうか」の境界線は、単なる通帳の名義ではなく、原資・管理実態・法的な契約関係という複合的な要素で決まります。
日本橋あんしん相続相談室では、不動産税務に強い女性税理士が親身にお話を伺うとともに、併設する行政書士事務所として、贈与契約書の作成、遺言書、家族信託、そして相続発生後の遺産整理まで、窓口一つで包括的にご家族の安心をサポートします。
「うちの家族名義の通帳は大丈夫かしら」と少しでも不安になられた方は、どうぞお早めに無料相談をご利用ください。女性税理士・行政書士が、最適な解決策をご提案します。
| 初回相談は無料です。ぜひ、お気軽にご相談ください。ご予約はお電話またはHPから。 https://nihonbashi-anshin-souzoku.com/ |
【ご案内と免責事項】 本記事の内容は、執筆時点の法令・通達に基づいた一般的な情報提供を目的としております。実際の相続においては、個別の事案(財産構成、親族関係、特例の適用要件等)により、税務判断や最適な対策は大きく異なります。記事の内容には万全を期しておりますが、掲載情報の利用によって生じた損害等について、当事務所は一切の責任を負いかねます。具体的な判断にあたっては、必ず事前に当事務所、またはお近くの専門家にご相談ください。
宮本志穂税理士事務所
宮本志穂
相続のお悩みを無料相談でお聞かせください

相続税申告の要否判定から、税額計算、相続税申告書の作成・提出までをサポートします。

面倒な戸籍収集や財産調査、遺産分割協議書の作成をサポートします。

遺産分割協議書の作成から預金の名義変更まですべてをサポートします。
日本橋で
相続・遺言に関する
ご相談は当事務所まで
