宮本志穂税理士事務所
宮本志穂
- 保有資格
- 税理士試験官報合格:簿記論・財務諸表論・法人税法・所得税法・相続税法、宅建士
2026年08月25日
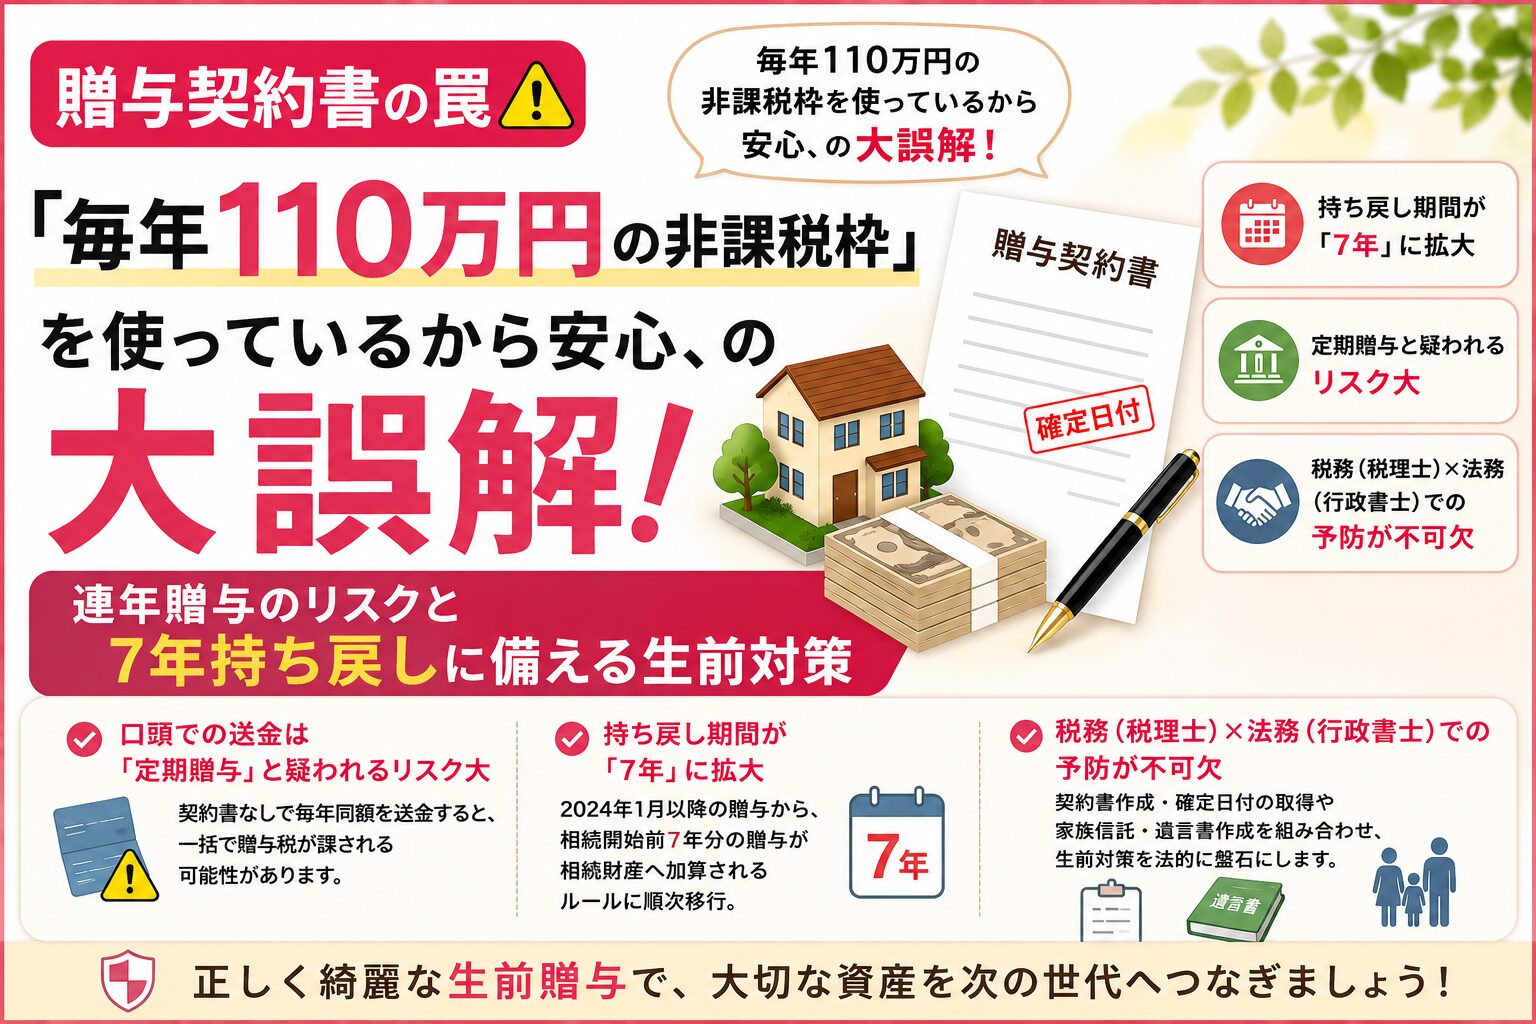
連年贈与の判定リスクと7年持ち戻しルールを乗り越える生前対策
「子どもや孫に毎年110万円ずつ銀行振込で送金しているから、税金は一切かからないはず」
生前対策のご相談で、最も多くいただくお声の一つです。暦年課税の基礎控除枠(年間110万円)を活用した贈与は、最も手軽で身近な節税手法として広く知られています。
しかし、実務の現場では、ただ口座間でお金を移動させているだけの場合、後の税務調査で「それは贈与ではなく、1つの大きな約束に基づく分割払い(定期贈与)ですね」あるいは「単なる名義預金ですね」と指摘され、多額の追徴課税を受けるケースが後を絶ちません。
さらに、令和5年度税制改正により相続開始前「7年以内」の贈与が相続財産に加算される時代となった今、安易な暦年贈与だけでは資産を守りきれなくなっています。
本稿では、税務調査で否認されない「正しい贈与契約書の作り方」から、税理士と行政書士の双方向から構築する隙のない生前対策まで、分かりやすく解説します。
💡30秒でわかる!この記事のポイント
| ・口頭での送金は「定期贈与」と疑われるリスク大: 契約書なしで毎年同額を送金していると、最初から「大きな金額をあげる約束」があったとみなされ、一括で贈与税が課されることがあります。 ・持ち戻し期間が「7年」に拡大: 2024年1月以降の贈与から、相続開始前7年分の贈与が相続財産へ加算されるルールに順次移行。駆け込みの暦年贈与は節税効果が大幅に薄れています。 ・税務(税理士)×法務(行政書士)での予防が不可欠: 贈与契約書の作成や確定日付の取得、銀行振込による証拠化に加え、行政書士による「家族信託」や「遺言書作成サポート」を組み合わせることで、生前対策を法的に盤石にします。 |
暦年贈与で最も恐ろしいのが、「定期贈与」と認定されるリスクです。
例えば、「子どもに総額1,100万円をあげたいので、10年間にわたって毎年110万円ずつ振り込む」という約束(取り決め)を最初にしていた場合、税務署は「毎年110万円の贈与が10回あった」とはみなしません。「最初に1,100万円をもらう権利(定期金給付受領権)の贈与を受けた」と判断するのです。
この場合、初年度に1,100万円に対する贈与税が課されることになり、基礎控除110万円を差し引いた1,000万円部分に対して莫大な贈与税(および延滞税等のペナルティ)が追徴されることになります。
もう一つの大きな壁が、2024年(令和6年)1月1日以降の贈与から適用されている「相続財産への加算期間(持ち戻し期間)の拡大」です。
かつては「相続開始前3年以内」の贈与のみが相続税の計算に取り戻されていましたが、法改正により段階的に「7年以内」へと延長されています。これにより、亡くなる直前に慌てて暦年贈与を行っても、過去7年分はすべて相続財産として引き戻され、相続税の課税対象となってしまいます。
なお、この改正には緩和措置が設けられています。持ち戻し期間が延長される「過去3年超〜7年以内」に贈与された財産については、加算する総額から100万円を控除(控除分は相続財産に加算しない)できます。細かな税金計算の特例を踏まえた戦略立案は、税理士へご相談いただくのが確実です。
・参考公的資料:国税庁「No.4402 贈与税がかかる場合」
・参考公的資料:国税庁「No.4161 贈与財産の加算と税額控除(暦年課税)」
税務署から「定期贈与」や「名義預金」と疑われないためには、「毎年、独立した単発の贈与契約が成立している」という客観的なエビデンス(証拠)を重ねることが不可欠です。
贈与は、あげた人(贈与者)ともらった人(受贈者)の双方の意思表示が合致して成立する「契約」です。毎年、贈与を行うたびに、以下の5項目を明記した契約書を必ず作成してください。
ステップ①:銀行振込を徹底する
手渡しは絶対に避け、必ず銀行振込を行います。通帳の摘要欄に「ゾウヨ」と記載したり、振り込みの履歴を印字させたりすることで、資金移動の確実な証拠を残します。
ステップ②:行政書士による「確定日付」の取得
作成した贈与契約書について、公証役場で「確定日付」を取得します。当事務所では、行政書士が当事者の意思確認を行ったうえで隙のない贈与契約書を作成し、公証役場での確定日付取得の手続きまで一貫してサポートします。
ステップ③:あえて「111万円」の贈与を行い、申告実績を作る
毎年あえて111万円の贈与を行い、基礎控除を超える1万円に対して「1,000円の贈与税」を納めて申告書を提出しておく手法も有効です。税務署に贈与税の申告書を受理された記録を残すことで、贈与の事実を公的に証明できます。
| 比較項目 | 否認されやすいパターン(×) | 適正と認められるパターン(〇) |
|---|---|---|
| 契約書の有無 | 契約書なし。口頭のみで毎年同額を送金 | 毎年、内容を変えた「贈与契約書」を作成 |
| 送金の方法 | 現金の手渡し、または通帳の付け替え | 贈与者の口座から受贈者本人の口座へ銀行振込 |
| 口座の管理 | 通帳・印鑑を贈与者(親等)が金庫で保管 | 通帳・実印・カードを受贈者本人が管理・使用 |
| 時期・金額 | 毎年「4月1日に110万円」と完全固定 | 年によって時期や金額(100万円、110万円等)を変える |
| 証拠の補強 | 証拠書類なし | 確定日付の取得や、あえて111万円贈与で申告書を提出 |
 贈与は「形」と「証拠」を残すことが、税務調査での否認リスクを防ぎます! |
||
7年持ち戻しルールの適用により、都心部に評価額1億円以上の不動産や株をお持ちのご家族にとって、「年間110万円の暦年贈与」だけでは節税が追いつかないのが現実です。当事務所では、税理士としての「高度な税務シミュレーション」と、併設する行政書士事務所としての「法的な権利設計」を融合させ、より立体的で安全な生前対策をご提案しております。
暦年贈与と並行して、国の特例制度を賢く組み合わせます。
これらの特例は、7年持ち戻しルールの対象外となるものが多く、早期にまとまった資産を移転させる上で極めて有効です。
資産1億円を超えるお客さまの場合、年間110万円の暦年贈与だけでは相続税対策として不十分なケースが大半です。
節税(税金対策)と同時に忘れてはならないのが、「親の認知症対策」と「将来の遺産分割対策」です。
税務と法務の窓口を一つに集約することで、お客さまは複数の事務所を回る手間なく、最も安全で節税効果の高い生前対策の設計図を手に入れることができます。
📌 よくあるご質問(Q&A)
| Q. 過去数年間、贈与契約書を作らずに子どもへ毎年110万円を振り込んでしまっていました。今から契約書を作り直しても間に合いますか?
A. 過去の日付で契約書をバックデート(遡って作成)することは、税務上「事実の隠蔽・仮装」とみなされるリスクがあるため絶対に行ってはなりません。過去の振り込みについては、当時の資金移動の経緯や「あげた・もらった」の双方の認識を整理した「確認書」を現時点で作成し、今後は毎年正しく贈与契約書を作成・確定日付を取得していくアプローチをとります。当事務所で過去の振込履歴を精査し、最適な修正手順をご案内します。 |
| Q. 孫がまだ3歳と幼いのですが、未成年の孫に対しても贈与契約書を作成して生前贈与を行うことはできますか?
A. はい、可能です。未成年の場合は、法律上の代理人である「親権者(子どものご両親)」が、孫に代わって贈与を承諾し、贈与契約書に親権者として署名・押印を行います。注意点として、振り込んだお金を親(子)が勝手に使い込んでしまうと名義預金と疑われますので、孫名義の口座で大切に保管し、成長した段階で本人に引き継ぐ管理体制を整えておくことが重要です。 |
生前贈与は、正しい知識と手続きに基づいて行えば、税負担を抑えながらご家族の将来を支える非常に素晴らしい制度です。
しかし、「毎年110万円だから大丈夫」という安易な思い込みや、インターネットの浅い知識だけで自己流の送金を続けていると、将来の税務調査で思わぬ追徴課税を受け、ご家族に悲しい思いをさせてしまうことになります。
日本橋あんしん相続相談室では、不動産税務に強い女性税理士が、ご家族の財産状況や二次相続までを見据えた緻密な税務シミュレーションを行うとともに、併設する行政書士事務所として、隙のない贈与契約書の作成、確定日付の手続き、家族信託、遺言書の作成まで、窓口一つで包括的にサポートします。
「我が家の生前贈与、このやり方で本当に大丈夫かしら」と気になられた方は、どうぞお早めに無料相談をご利用ください。女性税理士・行政書士が、皆さまの想いに優しく寄り添いながら、10年後も20年後も安心できる最善の生前対策をご提案します。
 初回相談は無料です。
ぜひ、お気軽にご相談ください。
ご予約はお電話またはHPから。
https://nihonbashi-anshin-souzoku.com/
宮本志穂税理士事務所
宮本志穂
相続のお悩みを無料相談でお聞かせください

相続税申告の要否判定から、税額計算、相続税申告書の作成・提出までをサポートします。

面倒な戸籍収集や財産調査、遺産分割協議書の作成をサポートします。

遺産分割協議書の作成から預金の名義変更まですべてをサポートします。
日本橋で
相続・遺言に関する
ご相談は当事務所まで
