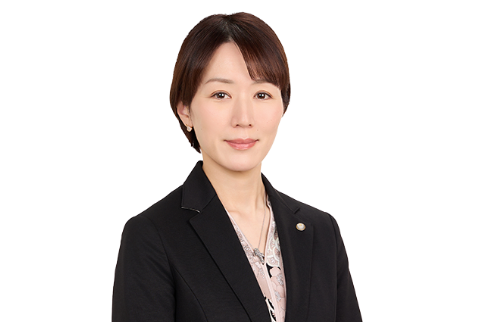
宮本志穂税理士事務所
宮本志穂
- 保有資格
- 税理士試験官報合格:簿記論・財務諸表論・法人税法・所得税法・相続税法、宅建士
2026年08月26日
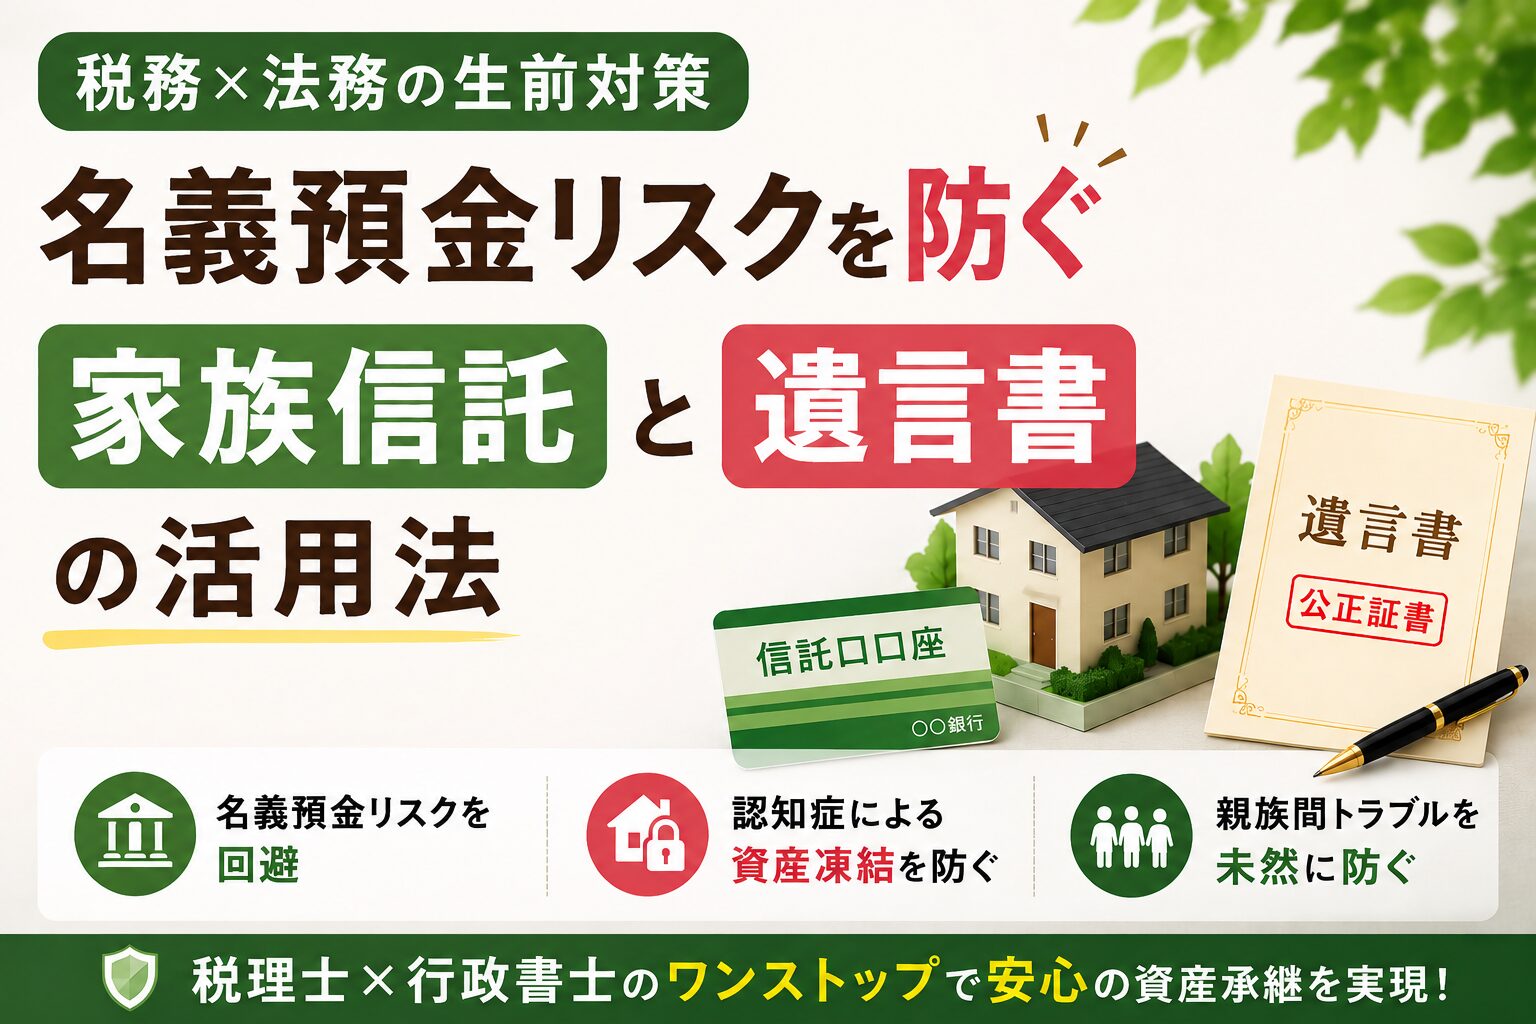
認知症による資産凍結を防ぎ、親族間トラブルを未然に防ぐ資産承継の設計図
「親が元気なうちに家族名義の口座へお金を移しておこう」
多くの方が良かれと思って行う生前対策ですが、単なる資金の移動は税務調査で「名義預金」とみなされ、莫大な追徴課税を招くリスクがあります。
しかし、名義預金を恐れるあまり何も対策をしないまま放置していると、次に襲いかかるのが「親の認知症による資産凍結」という壁です。親の判断能力が低下すると、実家の売却やアパートの修繕、銀行口座からの資金引き出しができなくなるだけでなく、それまで行っていた生前贈与等の対策も一切ストップしてしまいます。
税金面でのリスクを大幅に抑えつつ、親の大切な資産を最期まで守り抜くためには、税理士による「税務上の設計」と、行政書士による「法的な権利の設計」を同時に行うことが不可欠です。
本稿では、名義預金リスクと資産凍結を防ぐ「家族信託」と「遺言書」の賢い活用法を、分かりやすく解説します。
💡30秒でわかる!この記事のポイント
| ・名義預金リスクと「認知症による資産凍結」は背中合わせ: 口座の付け替えだけでは名義預金と疑われ、何もしなければ認知症になった段階で不動産や預金が凍結します。 ・「家族信託」で管理権限を法的に分離: 親(委託者)の財産管理権を子(受託者)へ委託し、「信託口口座」で透明性高く管理することで、名義預金の疑いを回避しつつ、介護費用や不動産修繕に資金を動かすことができます。 ・「遺言書(公正証書遺言)」で贈与の意思と分割方針を確定: 生前贈与の趣旨や財産の帰属を法的に明記しておくことで、税務署への立証資料になると同時に、将来の兄弟間トラブル(遺留分問題)を防ぎます。 ・「税理士×行政書士」のワンストップ対応: 当事務所では、税務上の節税シミュレーションと, 行政書士としての家族信託契約書・遺言書の作成、遺産整理手続きまで、窓口一つで包括サポートします。 |
都心部に自宅や収益不動産、多数の預貯金をお持ちのご家族において、近年最も深刻化しているのが親御さまの認知症リスクです。
法律上、意思能力(判断能力)が低下したとみなされると、金融機関は口座を凍結し、本人であっても預金の引き出しや定期預金の解約ができなくなります。また、不動産の売却や賃貸契約、大規模修繕工事の契約なども、公序良俗・自己判断の観点から一切行うことができなくなります。
さらに痛烈なのは、それまで計画的に進めていた暦年贈与や各種特例の活用、不動産の買い替えといった「節税対策」がすべてストップしてしまう点です。
「親の介護費用を作るために実家やアパートを売りたい」「相続税を減らすために生前贈与を続けたい」と思っても、親の判断能力がなくなってしまえば、税務上も法的にも有効な意思表示をすることができなくなります。
だからこそ、単に口座間でお金を移動させるような浅い対策ではなく、親が元気なうちに「法的な枠組み(家族信託・遺言)」を組み上げておくことが求められるのです。
名義預金のリスクを排し、認知症による資産凍結を防ぐ最も強力な選択肢が「家族信託(民事信託)」です。
家族信託とは、親(委託者)が所有する不動産や預貯金の「管理・処分権限」を、信頼できる子ども(受託者)に託し、そこから生じる利益(アパートの家賃収入や売却益など)は引き続き親(受益者)が受け取るという契約スキームです。
ここで最大のポイントとなるのが、金融機関で開設する「信託口口座(しんたくぐちこうざ)」の活用です。
信託口口座は、名義人である子どもの個人財産とは完全に分別して管理される、法的な専用口座です。税務署から見ても「親の資産を、受託者である子が契約に基づいて適正に管理している」という実態が明確になるため、後から「子の名義預金である」と疑われるリスクを回避することができます。
家族信託を設定しておけば、将来的に親の認知症が進んで判断能力が低下した場合でも、口座や不動産が凍結することはありません。
受託者である子どもが、親の介護費用を捻出するために実家を売却したり、アパートの大規模修繕を行ったり、契約内容に基づいて孫への教育資金贈与を行ったりすることが、受託者の単独判断(法的な権限)でスムーズに実行できます。
賃貸アパートやマンションをお持ちのオーナーさまが家族信託を活用する際、特に注意しなければならないのが「信託不動産の損益通算禁止(租税特別措置法第41条の4の2)」という税法上の重要なルールです。
通常、個人で所有する賃貸物件で大規模修繕などを行い赤字(不動産所得の損失)が出た場合、他の不動産所得の黒字や年金所得と「損益通算」をして税負担を抑えることができます。しかし、家族信託した不動産から生じた赤字は、税務上『なかったもの』とみなされ、他の所得と相殺することができません(翌年以降への繰越控除も不可)。どの収益物件を信託財産に入れ、どの物件を個人名義で残すかについては、法的な契約書を作る前に、税理士による緻密な収支シミュレーションを行うことが不可欠です。
家族信託と並んで、生前対策の要となるのが「遺言書」です。特に、公証役場で作成する「公正証書遺言」は、税務調査対策と親族間トラブル対策の両面で絶大な効果を発揮します。
名義預金と疑われないためには「あげた・もらった」という当事者間の意思表示の合致が不可欠です。
生前に作成する遺言書の中に、「どの口座の資金を、どのような趣旨で過去に子どもや孫へ贈与してきたか」「残された預貯金および不動産を、誰にどのように帰属させるか」を明記しておくことで、相続発生時に税務署に対して「名義預金ではなく、正当な意思に基づく財産移転である」という強力な立証証拠となります。
1億円以上の不動産資産を持つ地主さま・オーナーさまの場合、特定の同居のお子さまに不動産を引き継がせたいケースが多くあります。しかし、適正な遺言書がない場合、他の兄弟から「自分たちの遺留分(最低限保証された相続分)が侵害されている」として、相続開始後に骨肉の争いに発展してしまうリスクがあります。
行政書士として作成する公正証書遺言では、遺留分に配慮した財産配分や、「なぜこの分け方にしたのか」という親の想い(付言事項)を文章化することで、親族間の亀裂を未然に防ぎます。
| 対策項目 | 従来の安易な自己流対策(×) | 当事務所の「税務×法務」統合対策(〇) |
|---|---|---|
| 現金・預金の移転 | 家族名義の口座へ単に振込(名義預金リスク大) | 「信託口口座」の活用+確定日付付き贈与契約書 |
| 認知症への備え | 対策なし(発症により口座・不動産が完全凍結) | 「家族信託契約」で管理権限を子へ移転し凍結防止 |
| 遺産分割・争族対策 | 口頭での約束のみ(将来の遺留分トラブル) | 「公正証書遺言」で法的に権利関係を確定 |
| 窓口・サポート | 税理士・弁護士・行政書士等を別々に探す必要あり | 併設行政書士・連携司法書士によりワンストップ |
 その場しのぎの対策ではなく、税務と法務の両面から正しく備えることが、将来の安心と円満な相続につながります。 |
||
※当事務所は税理士・行政書士事務所です。不動産の信託登記や遺言による所有権移転登記手続きについては、連携する信頼できる司法書士とともにワンストップでスムーズに対応します。
📌 よくあるご質問(Q&A)
| Q. 家族信託を設定すると、その時点で高額な贈与税や不動産取得税がかかってしまうのでしょうか? A. いいえ、原則としてかかりません。家族信託は、あくまで財産の「管理権限」を子に移すものであり、財産から生じる経済的利益(家賃収入等)は親(受益者)に残す「自益信託」という形式をとります。実質的な所有者は親のまま変わりませんので、信託設定時に贈与税や不動産取得税、譲渡所得税が課されることはありません。税務上のコストを抑えながら、安全に管理権限だけを移転できるのが家族信託の大きなメリットです。 |
| Q. 親が80代後半で少し物忘れが増えてきました。今から家族信託や遺言書を作成することはできますか? A. 親御さまに「契約の内容を理解できる意思能力」が残っていれば、作成可能です。ただし、認知症が進行して意思能力が失われてしまうと、公証人も作成を拒絶せざるを得なくなります。当事務所では、行政書士として親御さまと直接お会いし、丁寧にお話しを伺う中で意思能力の確認を行い、安全かつ迅速に公正証書での契約・作成手続きを進めてまいります。少しでも不安を感じられたら、1日でも早くご相談いただくことを強くお勧めします。 |
生前対策において、目先の節税(税務アプローチ)だけを追求しても、親の認知症や家族間の感情のもつれ(法務アプローチ)を放置していれば、真の安心を手に入れることはできません。
逆に、契約書だけを完璧に整えても、税務上のシミュレーションが欠けていれば、将来お子さま方に莫大な相続税や追徴課税という重荷を背負わせることになります。
「税理士としての正確な節税シミュレーション・名義預金の防止」と、「行政書士としての家族信託・遺言書・遺産整理という法的手続き」。この二つの強みを一つの窓口で融合させることこそが、当事務所がご提案する「繋ぐ相続」の完成形です。
日本橋あんしん相続相談室では、不動産税務に強い女性税理士・行政書士が、ご家族皆さまのこれまでの歩みと将来への想いに優しく寄り添いながら、10年後も20年後も笑顔でいられるオーダーメイドの生前対策をご提案します。
「親の将来のために、今できる最善の準備を知りたい」と思われた方は、どうぞお気軽に無料相談をご利用ください。私どもが、大切な資産とご家族の絆を全力でお守りします。
 |
初回相談は無料です。 ぜひ、お気軽にご相談ください。 ご予約はお電話またはHPから。 https://nihonbashi-anshin-souzoku.com/  |
【ご案内と免責事項】 本記事の内容は、執筆時点の法令・通達に基づいた一般的な情報提供を目的としております。実際の相続においては、個別の事案(財産構成、親族関係、特例の適用要件等)により、税務判断や最適な対策は大きく異なります。
記事の内容には万全を期しておりますが、掲載情報の利用によって生じた損害等について、当事務所は一切の責任を負いかねます。具体的な判断にあたっては、必ず事前に当事務所、またはお近くの専門家にご相談ください。
宮本志穂税理士事務所
宮本志穂
相続のお悩みを無料相談でお聞かせください

相続税申告の要否判定から、税額計算、相続税申告書の作成・提出までをサポートします。

面倒な戸籍収集や財産調査、遺産分割協議書の作成をサポートします。

遺産分割協議書の作成から預金の名義変更まですべてをサポートします。
日本橋で
相続・遺言に関する
ご相談は当事務所まで
