宮本志穂税理士事務所
宮本志穂
- 保有資格
- 税理士試験官報合格:簿記論・財務諸表論・法人税法・所得税法・相続税法、宅建士
2026年10月03日

第2回「不動産オーナーのための相続準備と手続き完全ガイド」(全4回)
路線価図だけでは不十分!土地評価額を下げる5つの必須資料と減額ポイント
土地の「不整形地補正」や「規模格差補正」を見抜くプロの眼差しと、不動産税務の極意
「国税庁の路線価図を見て、自分の土地の面積を掛けてみたら、予想を超える大きな評価額になって絶望した」
都心部に土地をお持ちのオーナーさまから、このようなご相談をいただくことが少なくありません。
しかし、どうぞご安心ください。路線価図に記載されている単価は、あくまで「綺麗で整った長方形の土地(標準地)」を前提とした基準に過ぎません。実際の土地には、不整形な形状、道路との高低差、奥行きの長さ、建物の利用実態など、さまざまな「使いづらさ(マイナス要素)」が存在します。
これらのマイナス要素を各種資料と現地調査から綿密に拾い出し、評価額を適正に引き下げること(評価減)こそが、不動産税務に強い税理士の腕の見せ所です。本稿では、路線価図の机上計算だけでは見えてこない、土地評価を劇的に下げるための「5つの必須資料」とプロの読み解き方について解説します。
💡30秒でわかる!この記事のポイント
| ・路線価をそのまま掛けるだけの申告は「過大納税」の元: 実際の土地には形状や接道状況、利用制限などの減額要素があり、正しく補正率を適用することで評価額を数千万円単位で下げられる可能性があります。 ・土地評価を下げるための「5つの必須資料」: 「地積測量図」「公図」「建物図面」「登記事項証明書・公的制限資料」「現地調査写真」を多角的に分析することが評価減のエビデンスとなります。 ・税務評価(税理士)から法的手続き(行政書士)まで一元サポート: 当事務所は行政書士事務所も併設しており、土地の精密な評価・節税申告はもちろん、評価後の遺産分割協議書の作成や名義変更(遺産整理)までワンストップで伴走いたします。 |
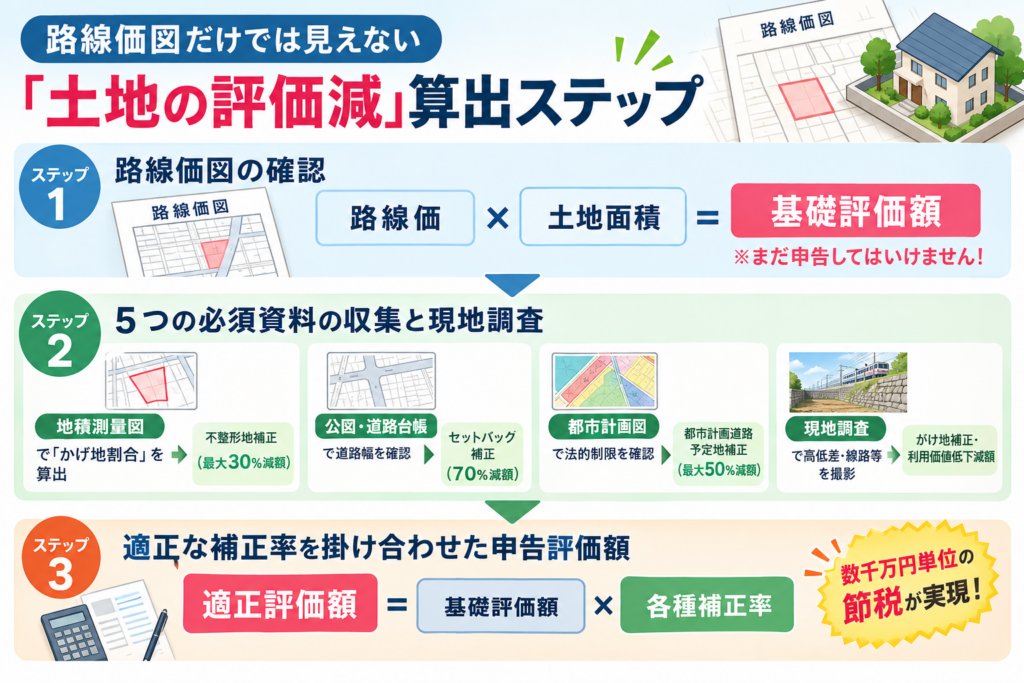
相続税における土地の評価は、原則として国税庁が定めた「路線価」に土地の面積(㎡)を掛けて計算します。しかし、これをそのまま愚直に計算して申告してしまうと、本来払わなくてよい多額の相続税を納めることになりかねません。
路線価方式の基準となる土地は、日当たりの良い、綺麗な正方形や長方形の平坦な土地です。しかし、特に歴史のある都心部や日本橋周辺、東京23区の住宅街においては、細分化された狭小地、三角形やL字型の不整形地、旗竿地(敷地延長)、道路との高低差がある土地など、何らかの個性を抱えた土地が圧倒的多数を占めます。
国税庁の財産評価基本通達には、土地の使いづらさに応じて評価額を減額するための各種「補正率」が定められています。
これらの補正率を漏らさず適用するためには、路線価図を見るだけでは不十分であり、土地の立体的な形状や法的制限を示す「専門的な資料」の読み解きが不可欠となります。
不動産税務の現場において、私たち専門家が現地調査や評価計算を行う際に必ず読み解く「5つの必須資料」とそのポイントをご紹介します。
必須資料主な確認内容評価減につながるプロの視点① 地積測量図・実測図土地の正確な境界、各辺の長さ、形状「想定整形地」を描き、かげ地割合(利用できない部分)を算出して不整形地補正を適用② 公図(こうず)周囲の土地との位置関係、道路の接道状況私道負担の有無、無道路地判定、セットバック要否の確認による評価減③ 建物図面・配置図敷地内における建物の配置、賃貸部分の境界自宅と賃貸アパートの評価単位の分離、貸家建付地評価の精査④ 登記事項証明書・公的制限資料用途地域、指定容積率、都市計画道路予定地容積率の異なる2以上の地域にわたる土地の減額、都市計画道路予定地補正⑤ 現地調査の写真・状況メモ道路との高低差、水路、騒音・異臭・忌避施設路線価図には載らない「現地特有のマイナス要因」による個別評価減
法務局に備え付けられている「地積測量図」や、過去に隣地との境界確定を行った際の「実測図」は、土地評価における宝の山です。
図面をもとに、その土地をすっぽり包み込む綺麗な長方形(想定整形地)を机上で作成します。そして、全体面積に対して「かげ地(実際に使えない不要な角やいびつな部分)」がどれくらいの割合を占めるか(かげ地割合)を精密に計算します。かげ地割合が大きければ大きいほど、「不整形地補正率」が適用され、評価額を10%〜30%以上引き下げることが可能になります。
公図は、対象の土地が周囲のどの土地や道路と接しているかを示す地図です。
道路の幅員が4メートル未満の「2項道路(建築基準法第42条2項の道路)」に接している場合、将来建て替える際に道路の中心線から2メートル後退(セットバック)して土地を提供しなければなりません。このセットバックが必要な部分については、通常の評価額から70%も減額(実質30%評価)することができます。公図と現地の道路幅を照合することで、この大きな減額要素を見逃さずに捕捉します。
一つの大きな土地(一筆)であっても、敷地内に「自宅」と「賃貸アパート」が並んで建っている場合、土地全体を一つの単位として評価してはいけません。
建物配置図を確認し、自宅用として使っている敷地と、賃貸事業用として使っている敷地を「評価単位」として適切に切り分けます。賃貸部分に対応する敷地は「貸家建付地」となり、借地権割合や借家権割合を考慮して20%〜30%程度の評価減が適用されます。
役所の都市計画課で取得する「都市計画図」や「道路台帳」も極めて重要です。
例えば、対象の土地が「都市計画道路の予定地」にかかっている場合、建築制限を受けるため、指定された区域の割合に応じて10%〜50%の減額(都市計画道路予定地補正)が認められます。また、一つの土地が「近隣商業地域(容積率400%)」と「第一種中高層住居専用地域(容積率200%)」のように、2つの異なる容積率の地域にまたがっている場合も、建築可能な容積率の加重平均を計算することで評価額を引き下げることができます。
どれほど優秀な税理士であっても、図面を見ているだけでは本当の土地評価はできません。
現地調査に足を運び、カメラで現地の状況を撮影し、客観的な証拠(エビデンス)として評価書に添付することで、税務署に対して圧倒的な説得力を持つ申告書を作成することができます。
都心部や近郊エリアにおいて、一定以上の大きな土地(三大都市圏では500㎡以上、その他の地域では1,000㎡以上)を相続する場合、「地積規模の大きな宅地の評価」という極めて強力な減額制度が適用できる可能性があります。
この制度が適用できると、戸建て住宅用地として開発する際に必要となる「潰れ地(道路や公園になる部分)」の価値を評価額から差し引くことが認められ、通常の評価額から20%〜40%程度の大幅な減額が実現します。
ただし、制度の適用には細かい条件があります。
これらの要件を満たしているかを証明するためには、役所調査や都市計画法、建築基準法の深い知識が必要です。当事務所では、専門の不動産鑑定士や土地家屋調査士とも密に連携しながら、適用可否の判定を厳格に行い、税務署に否認されない確実な申告を行います。
都内の高層マンションや築浅物件をお持ちの場合、2024年(令和6年)1月からの税制改正により、市場価格と路線価評価額の乖離を補正する「評価水準」の計算が義務付けられています。従来の路線価評価よりも評価額が引き上がるケースが増加しているため、専門家による事前試算が不可欠です。
土地の評価額を精密に引き下げた後、次に重要となるのが「その土地を誰がどのように取得するか(遺産分割)」という実務です。
土地の評価額が下がれば、相続税が安くなるだけでなく、ご兄弟など相続人間での「代償分割(不動産を引き継ぐ人が、他の相続人に代償金を支払う分け方)」の計算基準も適正化されます。
当事務所は税理士事務所と行政書士事務所を併設しておりますので、税理士として引き下げた適正な土地評価額をもとに、行政書士として「遺産分割協議書」を作成します。
2024年4月からの「相続登記の義務化」に伴い、相続税申告が終わった後も、不動産の名義変更(登記)や銀行口座の解約手続きなど、ご家族の負担は続きます。
当事務所では、併設行政書士として戸籍収集から金融機関の手続き(遺産整理)を一括代行し、不動産の相続登記についても司法書士と密に連携することで、ワンストップ体制を整えています。
📌 よくあるご質問(Q&A)
| Q. 実家の土地の「地積測量図」が法務局に備え付けられていませんでした。測量図がないと、不整形地などの評価減は諦めなければならないのでしょうか? A. いいえ、決して諦める必要はありません。古くからある土地の場合、法務局に地積測量図が存在しないケースは珍しくありません。そのような場合でも、公図や固定資産税の課税図面(地番図など)をもとにCAD(製図ソフト)を用いて正確な形状を復元したり、提携する土地家屋調査士による簡易測量を行ったりすることで、十分に「かげ地割合」を放出し、不整形地補正を適用することが可能です。まずは資料をお見せください。 |
| Q. 他の税理士事務所で「路線価通りに計算して申告しました」と言われ、すでに相続税を納めてしまいました。後から土地の評価を見直して、納め過ぎた税金を取り戻す(更正の請求)ことはできますか? A. はい、申告期限から5年以内であれば、過去の申告内容を見直して納め過ぎた税金の還付を請求する「更正の請求」が可能です。特に不動産税務を専門としない税理士が申告を行った場合、現地調査や公図の精査が行われておらず、セットバックや不整形地の補正率が丸々見落とされているケースが多々あります。当事務所では、過去の申告書のセカンドオピニオンおよび還付請求のご相談も承ります。 |
土地の相続税評価は、決して「電卓を叩くだけの機械的な作業」ではありません。
「地積測量図」「公図」「建物図面」「法的制限資料」、そして「現地の観察」。これら5つのパズルを丁寧に組み合わせ、土地が持つ本当の価値を見抜くことこそが、数千万円単位の過大納税からご家族の大切な資産を守る唯一の方法です。
日本橋あんしん相続相談室では、不動産税務に強い女性税理士が、15年以上の確かな実績に基づき、徹底した現場主義で土地評価の「減額の種」を見つけ出します。さらに、併設する行政書士事務所として、遺産分割協議書の作成から相続登記の手配、名義変更まで、窓口一つで優しく伴走します。
「うちの土地、本当に路線価通りの価値があるのかしら」「少しでも税負担を抑えたい」と思われた方は、どうぞお気軽に無料相談をご利用ください。私たちが、大切な資産とご家族の笑顔を全力でお守りいたします。
 あわせて読みたい
第1回: 【2026年最新】不動産相続の書類集めで損しない!土地・賃貸物件所有者の必要書類
第3回: 相続登記義務化と名義変更の注意点!行政書士が代行する「遺産整理」の全流れ
第4回:「遺言書×家族信託」で書類集めの苦労を軽減!二次相続を見据えた資産承継
 |
初回相談は無料です。 ぜひ、お気軽にご相談ください。 ご予約はお電話またはHPから。 https://nihonbashi-anshin-souzoku.com/  |
【ご案内と免責事項】 本記事の内容は、執筆時点の法令・通達に基づいた一般的な情報提供を目的としております。実際の相続においては、個別の事案(財産構成、親族関係、特例の適用要件等)により、税務判断や最適な対策は大きく異なります。
記事の内容には万全を期しておりますが、掲載情報の利用によって生じた損害等について、当事務所は一切の責任を負いかねます。具体的な判断にあたっては、必ず事前に当事務所、またはお近くの専門家にご相談ください。
宮本志穂税理士事務所
宮本志穂
相続のお悩みを無料相談でお聞かせください

相続税申告の要否判定から、税額計算、相続税申告書の作成・提出までをサポートします。

面倒な戸籍収集や財産調査、遺産分割協議書の作成をサポートします。

遺産分割協議書の作成から預金の名義変更まですべてをサポートします。
日本橋で
相続・遺言に関する
ご相談は当事務所まで
